

遊休になった機械を手放したいものの、買取業者に頼むのか別の売り方があるのか、迷うことがあります。中古機械の買取を含む売却先は、誰と売買契約を結ぶかで整理でき、見積もり前に確認する項目も共通です。
本記事では、売却先の違いと確認項目に加え、古物商許可・会計・補助金・処分の注意点を解説します。
中古機械の代表的な売却先は、売買契約を結ぶ相手で3つに分けて整理できる
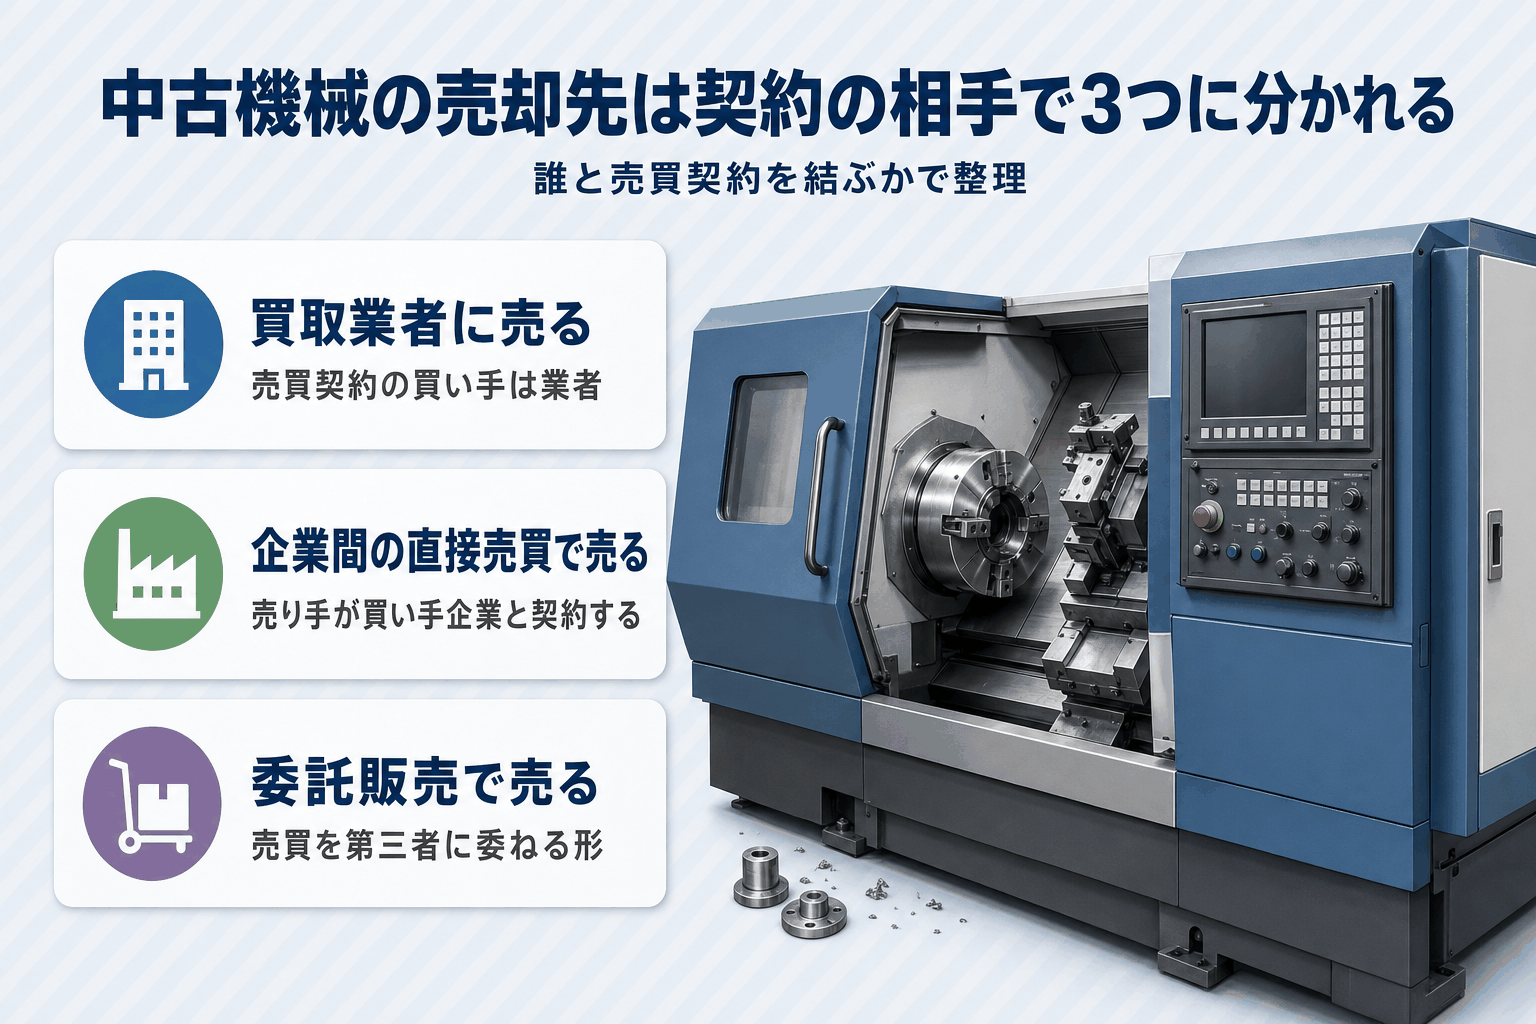
売却先の違いは、価格の高さより先に、誰と売買契約を結ぶかに表れます。
買取業者に売る:業者が買い手になる
買取業者に売る場合、売買契約の買い手は業者です。
売り手は機械の情報を業者に伝えて見積もりを受け、条件に合意すれば機械を渡して代金を受け取ります。
企業間の直接売買で売る:売り手が買い手企業と契約する
企業間の直接売買では、売り手が自ら買い手企業と売買契約を結びます。
買い手側の視点は、「中古工作機械の選び方|種類・購入ルート・導入時の注意点を解説」をご覧ください。
委託販売で売る:売買を第三者に委ねる形
委託販売は、売り手が機械の売買を第三者に委ねる形です。
古物営業法は、古物を「委託を受けて売買」する営業を、古物営業の定義に含めています。
誰が売買契約の当事者になるかは、契約書で確認してください。
出典:e-Gov法令検索「古物営業法」第2条第2項第1号(古物営業の定義)
売却先を選ぶ前に、見積もり・契約前に確認する項目を洗い出す
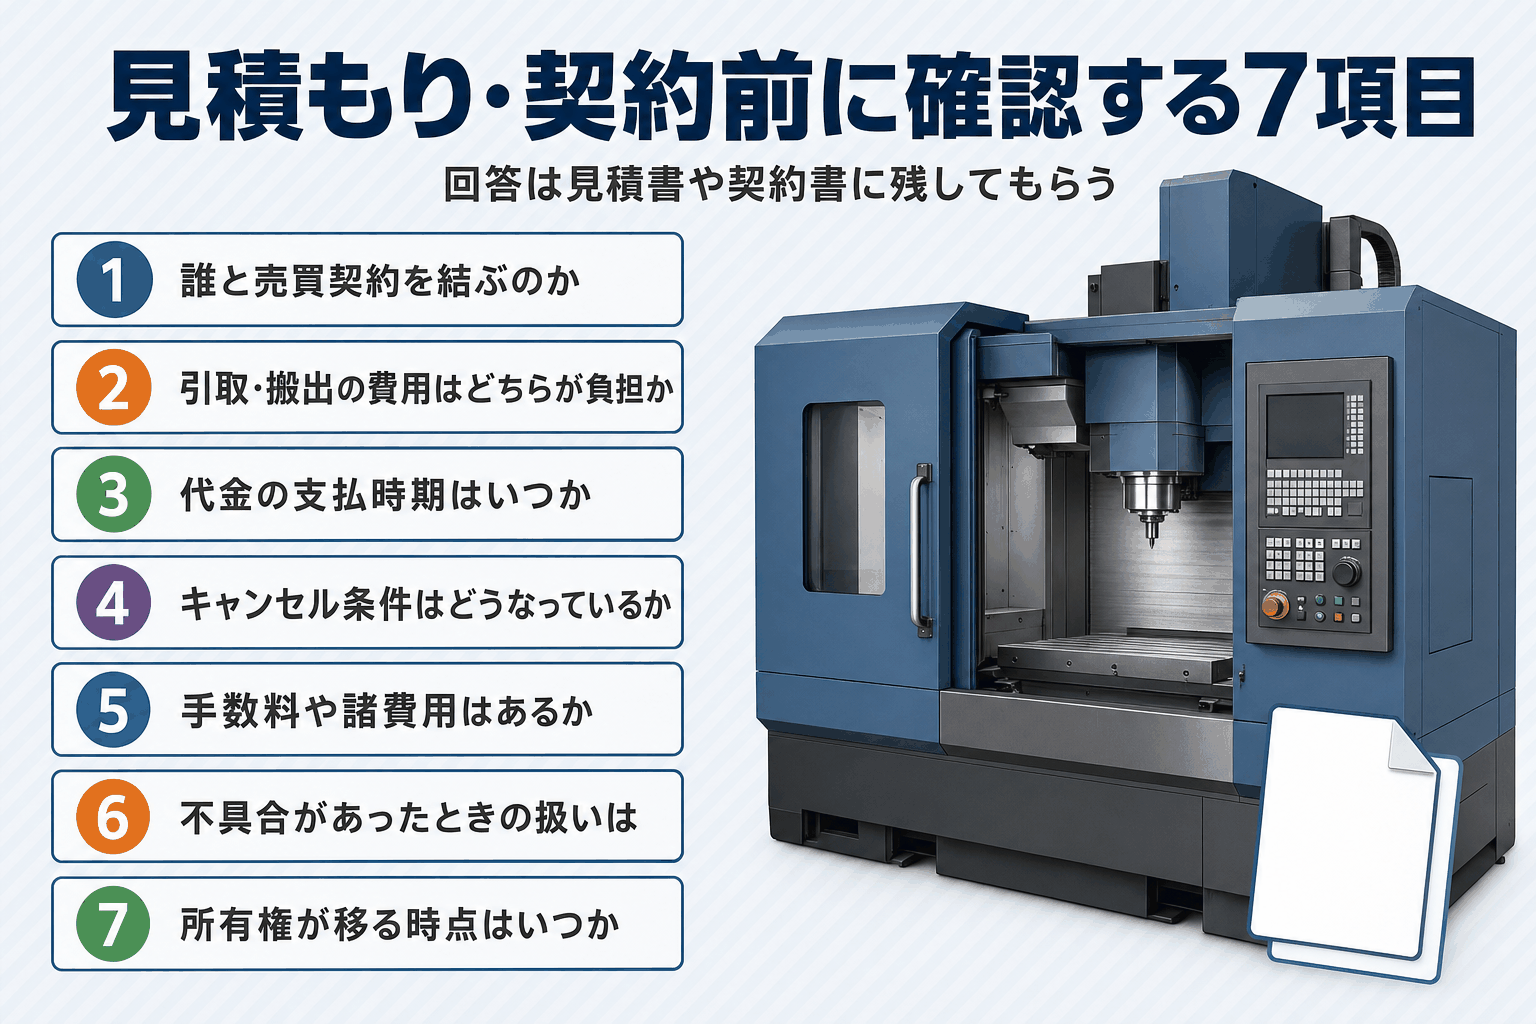
売却先がどこであっても、見積もりを頼む前後に次の7項目を洗い出しておくと、条件を同じ物差しで比べられます。回答は口頭で済ませず、見積書や契約書といった書面に残してもらってください。
- 誰と売買契約を結ぶのか(前の章の3つの形のどれに当たるか)
- 引取・搬出の費用を、どちらが負担するのか
- 代金の支払時期はいつか
- キャンセル条件はどうなっているか
- 手数料や諸費用はあるか、あるなら何に対してかかるのか
- 機械に不具合があったときの扱いは、どう決まっているか
- 所有権が移る時点はいつか
買取業者に売るなら、古物商許可の扱いを確認する
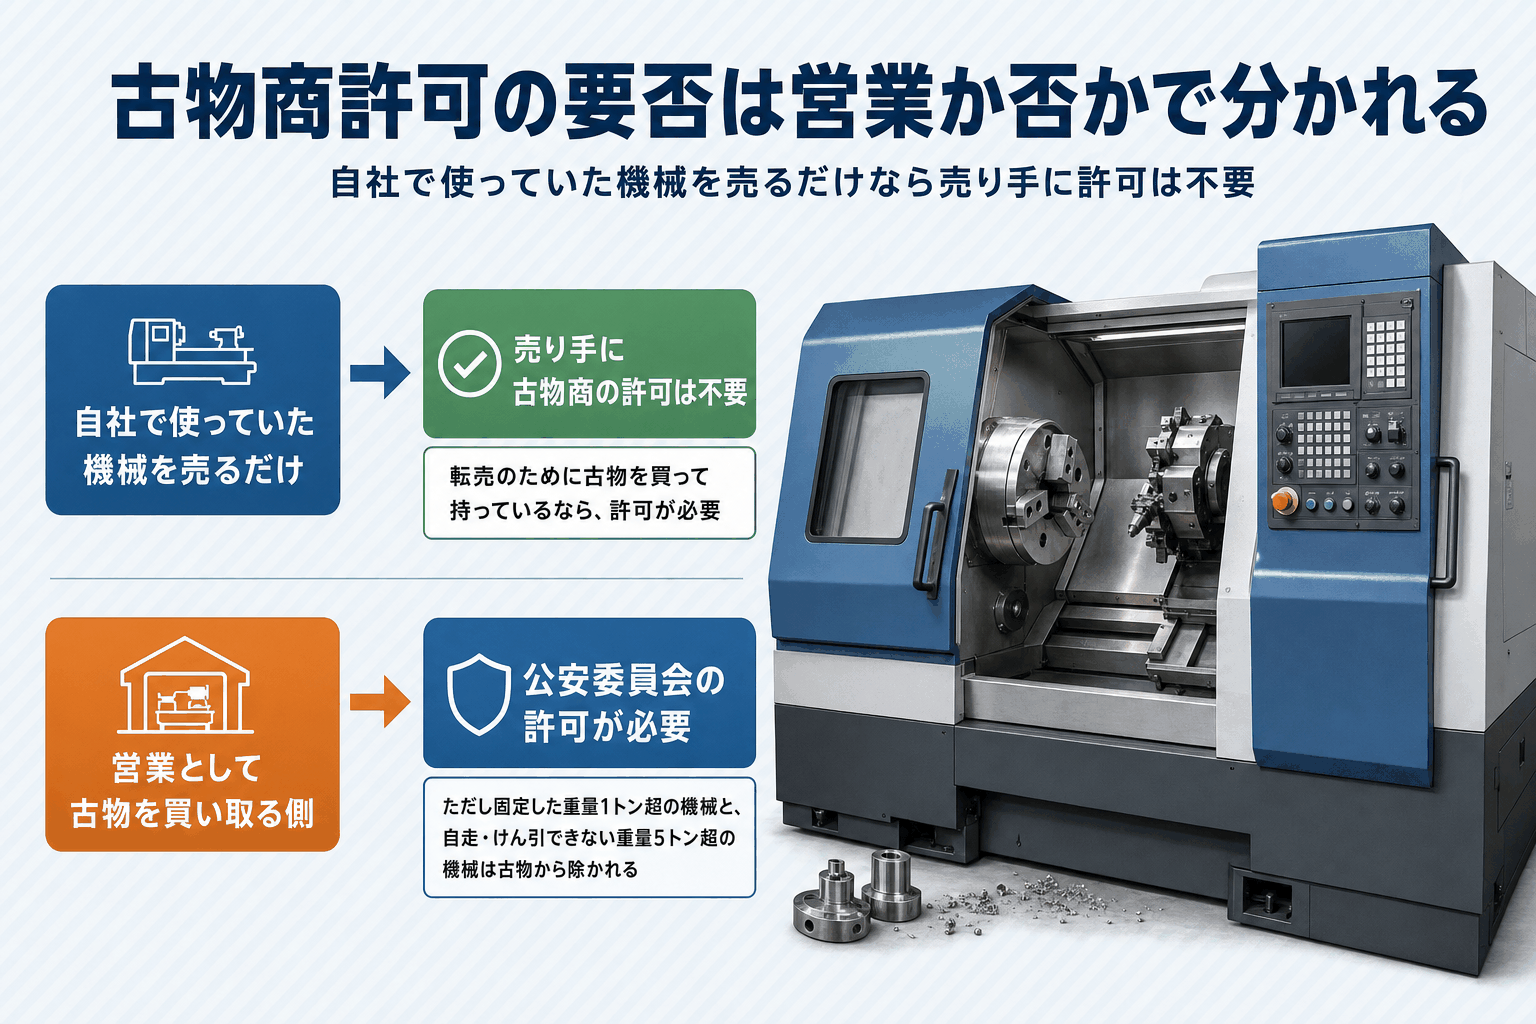
買取業者に売る場面では、許可の話が売り手と買い取る側で分かれるため、それぞれの扱いを順に確認します。
自社で使っていた機械を売るだけなら、売り手に許可は必要ない
自社で使っていた機械を売るだけなら、古物商の許可は不要です。
愛知県警察のQ&Aも、自己使用していたものを売却するだけの場合は許可を必要としないと説明しています。
ただし、自己使用といいながら実際は転売するために古物を買って持っているなら、話は別です。同じQ&Aは、その場合は許可を取らなければならないと続けています。
買い取る側の許可は、営業か否かと機械の重量・固定条件で決まる
営業として古物を買い取る側に求められるのは、公安委員会の許可です。
ただし施行令は、コンクリートや溶接などで容易に取り外せないよう固定した重量1トン超の機械と、自走・けん引ができない重量5トン超の機械を、古物から除いています。
個別の機械が該当するかは、警察に確認してください。
出典:愛知県警察「古物営業法Q&A」(Q2:自己使用していた物の売却)
出典:e-Gov法令検索「古物営業法」第3条(営業の許可)・第2条第1項(古物の定義)
出典:e-Gov法令検索「古物営業法施行令」第2条第4号・第5号(大型機械類)
売却の見積もりを頼む前に、機械の情報と写真を整理しておく
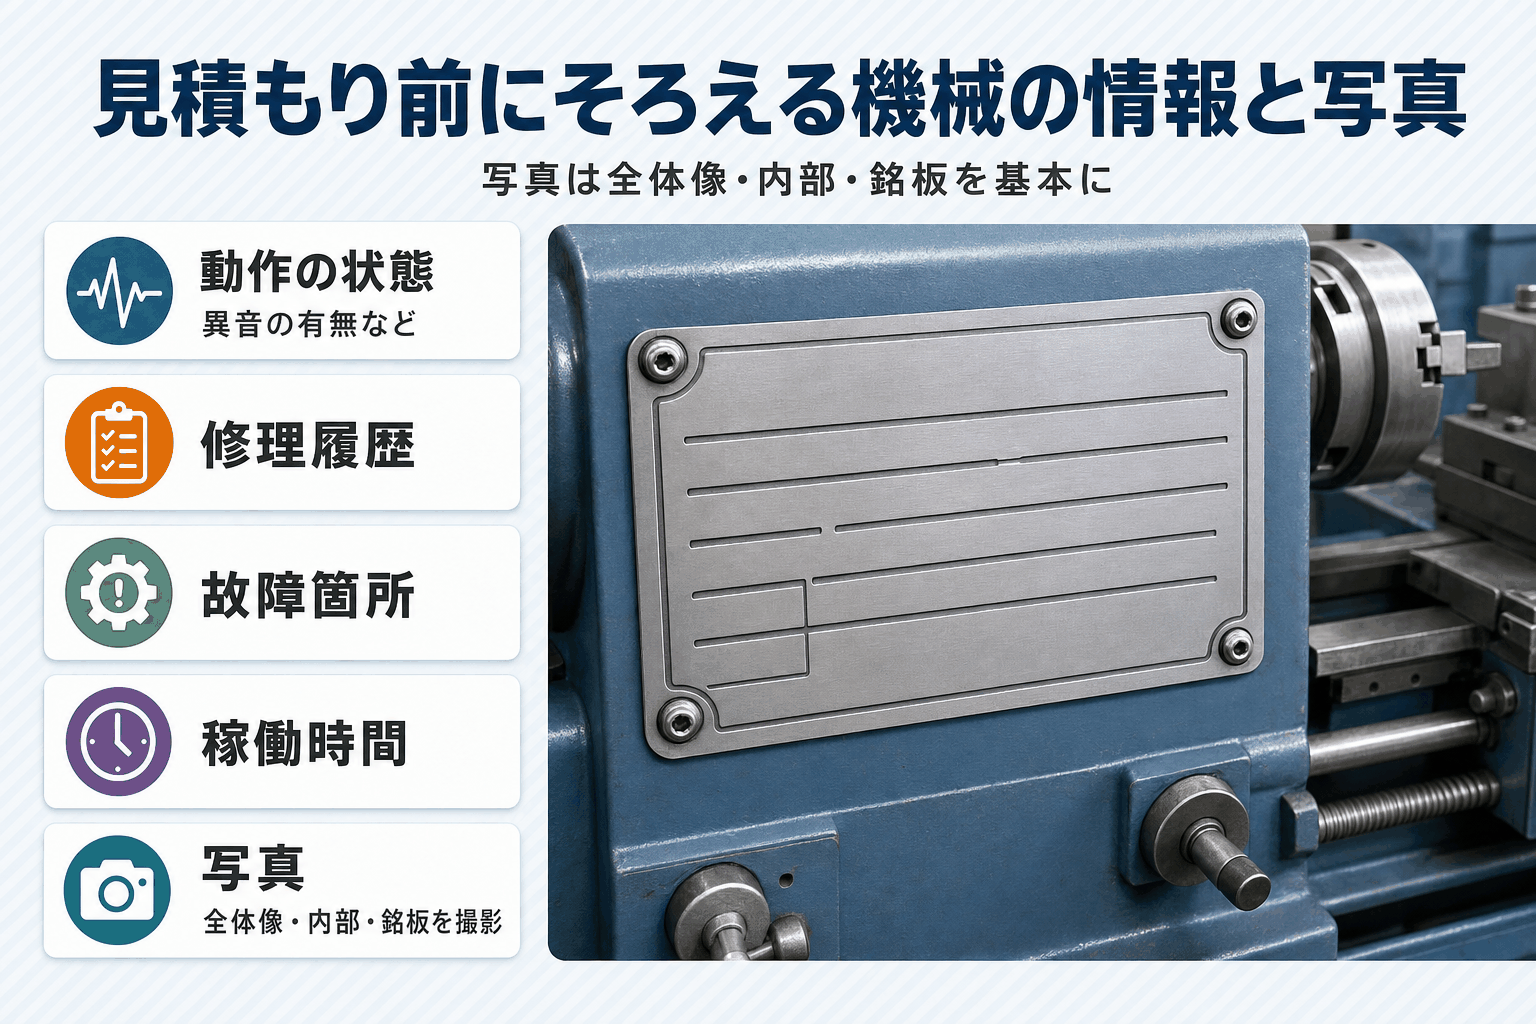
見積もりを頼む前に、手元で次の項目をそろえておきます。写真は、機械の全体像・内部・銘板(メーカー名や型式が記された板)を基本に、できるだけ多く撮影します。
- 動作の状態(異音の有無など)
- 修理履歴
- 故障箇所
- 稼働時間
機種の呼び方や構造を確認したいときは、「工作機械とは?定義・種類・マザーマシンの役割から選び方まで解説」をご覧ください。
売却の流れは4ステップ:整理から引渡し・支払いまで
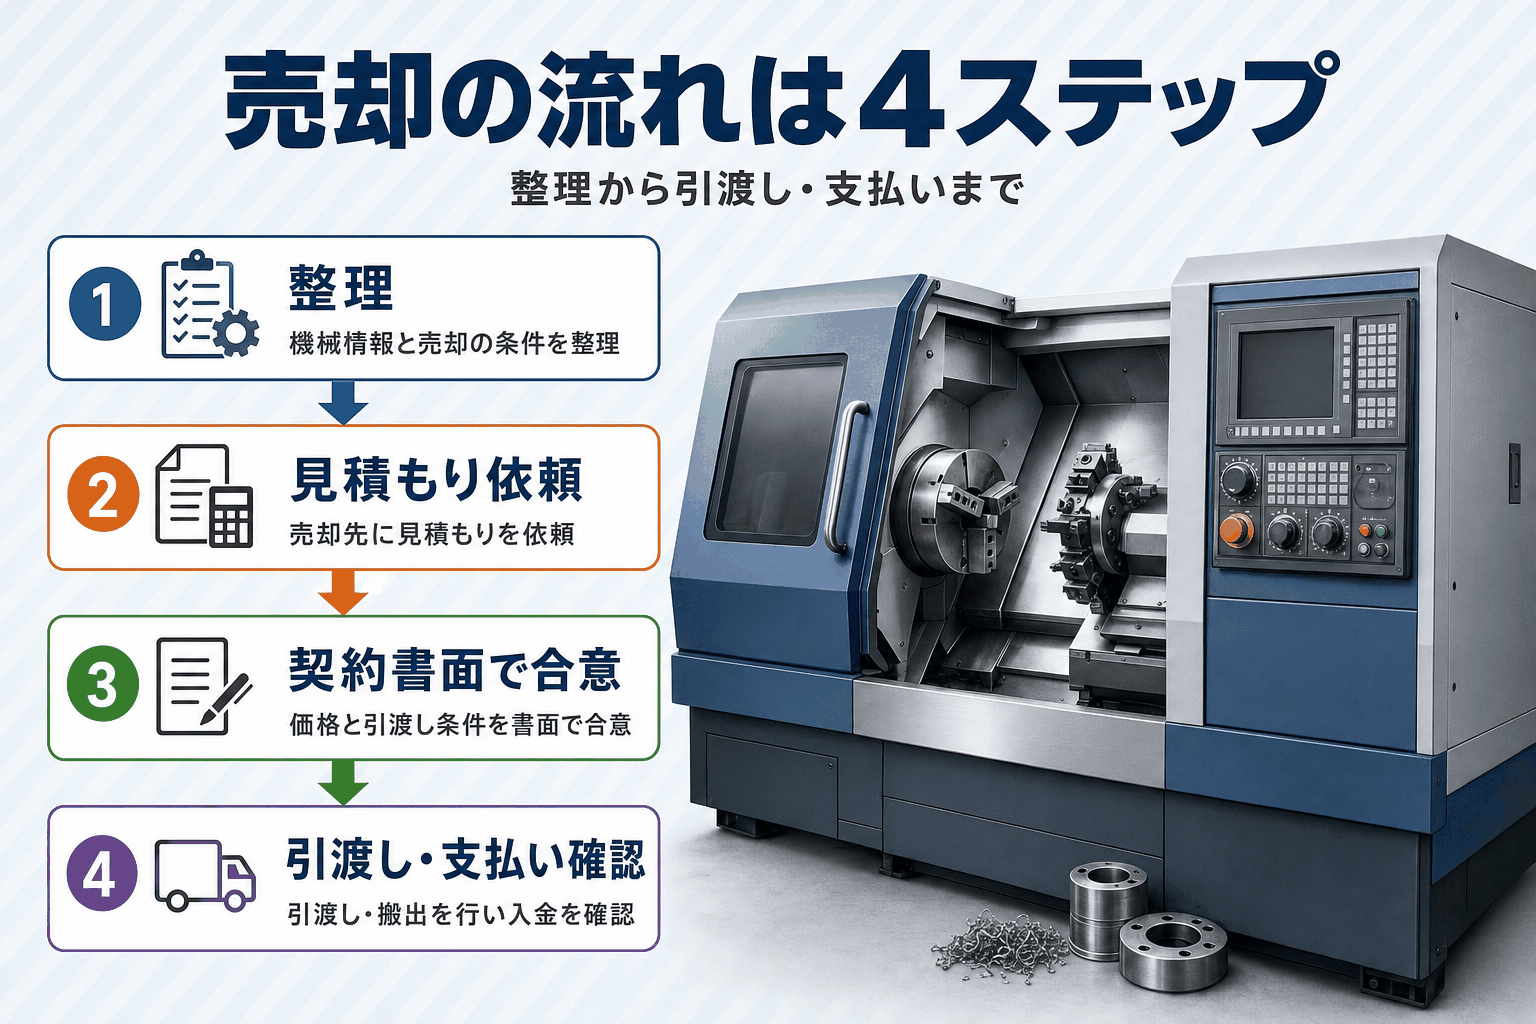
売却先を問わない進め方の一例を、4つのステップで並べます。各ステップで使う確認項目は、前の章の7項目です。
ステップ1:機械情報と売却の条件を整理する
機械の情報は、前の章の項目で整理します。売却を希望する時期と機械の引取場所も、社内で先に決めておくと進めやすくなります。
ステップ2:売却先に見積もりを依頼する
整理した機械の情報と写真を添えて、候補の売却先へ見積もりを依頼してください。同じ情報を複数の売却先に渡せば、返ってきた条件を並べて比べられます。
ステップ3:価格と引渡し条件を契約書面で合意する
見積もりを比べたら、確認項目を使って価格と引渡し条件を詰め、契約書面で合意しましょう。口頭で決めた条件は、契約書に書き加えてもらいます。
ステップ4:引渡しと搬出を行い、支払いを確認する
契約書面の条件どおりに、機械の引渡しと搬出を行います。引渡しの日は、記録として残してください。
代金が決めた支払時期に入金されたかも、あわせて確かめてください。
機械を売ったときの会計・税務は、収益の計上時期・消費税・耐用年数の区分から確認する
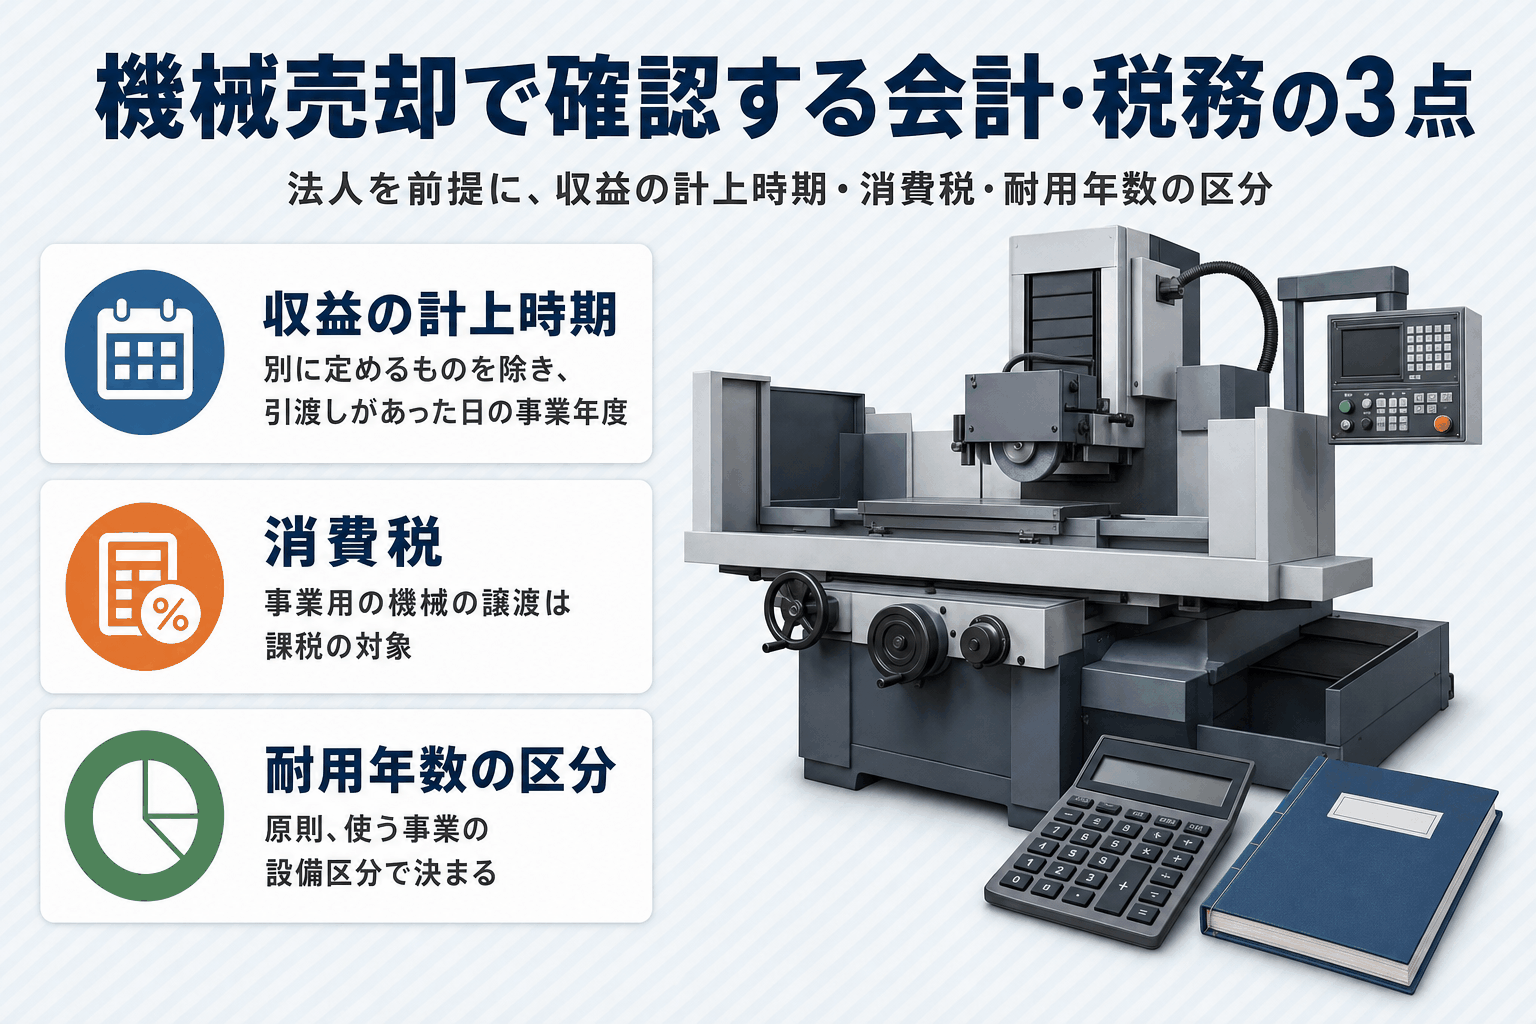
売却が決まったら帳簿への反映も確認する必要があり、ここでは法人を前提に3つの点を挙げます。
売却による収益は、別に定めるものを除き引渡しがあった日の事業年度に計上する
法人税基本通達2-1-14は、固定資産の譲渡に係る収益の額を、別に定めるものを除き、引渡しがあった日の属する事業年度の益金に算入するとしています。
別に定めるものに当たるかどうかは、税理士に確認してください。
事業者が事業用の機械を売ると、消費税の課税対象になる
国内で事業に使っていた機械を譲渡すると、消費税の課税の対象になります。
国税庁の質疑応答事例は、建物や車両などの事業用資産も同様だと説明しています。
税額や免税事業者の扱いなど個別の課税関係は、税務署や税理士に確認してください。
耐用年数は、機械の種類ではなく原則として使う事業の設備区分で決まる
売却する機械の帳簿を見るときは、耐用年数の区分も見落とせない項目です。
機械装置の耐用年数は、省令の別表第二で設備の種類ごとに定められ、どの設備に当たるかは、原則として通常使用している業種で判定されます。
同じ旋盤でも、使う事業が違えば区分が変わる可能性があります。
出典:国税庁「法人税基本通達」2-1-14(固定資産の譲渡に係る収益の帰属の時期)
出典:国税庁「質疑応答事例 事業者の事業用固定資産の売却」(消費税)
出典:e-Gov法令検索「減価償却資産の耐用年数等に関する省令」別表第二(機械及び装置の耐用年数表)
出典:国税庁「耐用年数の適用等に関する取扱通達」1-4-2(業用設備の判定)
補助金で取得した機械は、売る前に承認と納付の条件を確認する
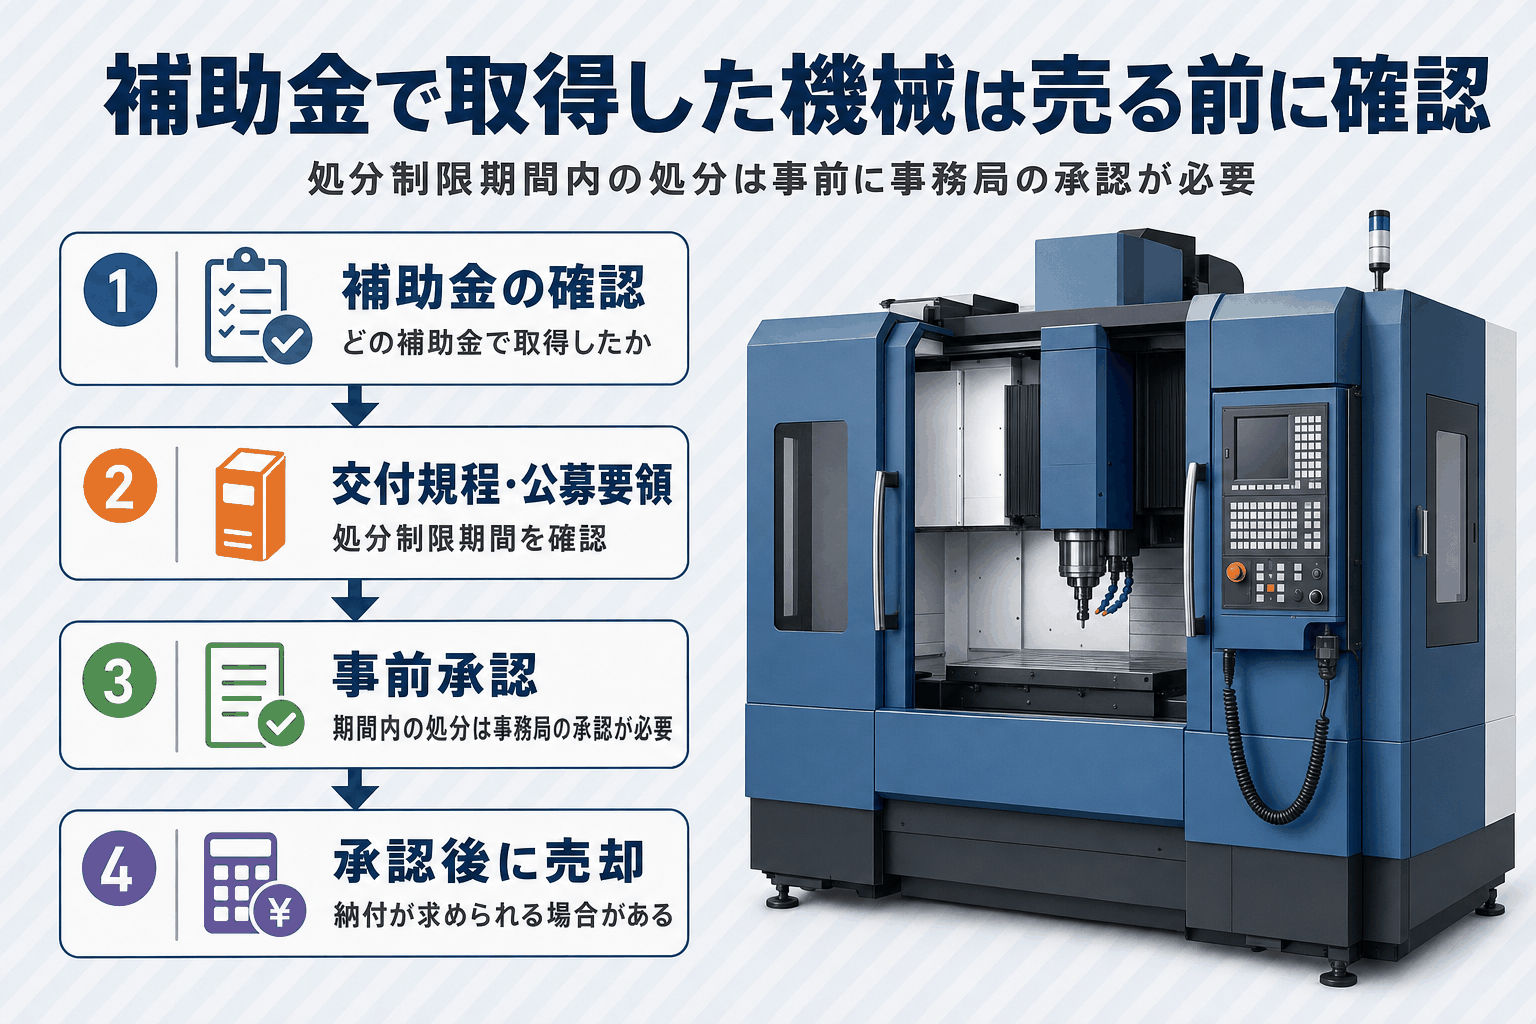
補助金等に係る予算の執行の適正化に関する法律(補助金適正化法)第22条は、補助事業等で取得した政令で定める財産を、各省各庁の長の承認を受けずに、交付の目的に反して譲渡することなどを禁じています(政令で定める場合を除く)。
単価が基準額以上の処分制限財産を、処分制限期間内に売却するときは事前承認が必要
新事業進出・ものづくり商業サービス補助金とものづくり・商業・サービス生産性向上促進補助金(第23次公募)では、単価50万円(税抜き)以上の機械などが、事務局の定める処分制限財産です。
処分制限期間内に処分するときは、事前に事務局の承認を受けなければなりません。
納付は、残存簿価相当額または譲渡額等により、補助金額を限度に求められます。
取得した補助金ごとに、交付規程や公募要領で確認する
新事業進出・ものづくり商業サービス補助金は、処分制限期間に耐用年数省令を準用し、事業計画期間の終了後も法定耐用年数の経過までが制限の対象期間です。
旧ものづくり・商業・サービス生産性向上促進補助金と中小企業新事業進出促進補助金は別制度で、交付規程も別に定められています。
売却の前に、交付規程と公募要領を開き、事務局の承認を先に受けてください。公募要領は改訂される場合があります(2026年10月時点)。
出典:中小企業基盤整備機構「新事業進出・ものづくり商業サービス補助金 公募要領(第1回・1.3版)」(PDF58〜59ページ:財産処分の制限)
出典:ものづくり補助金総合サイト「公募要領(第23次公募)」(PDF48ページ:(6) 処分制限財産の管理・取り扱い)
出典:e-Gov法令検索「補助金等に係る予算の執行の適正化に関する法律」第22条(財産の処分の制限)
古い機械・動かない機械を手放すときは、売却か処分かの線引きを確認する
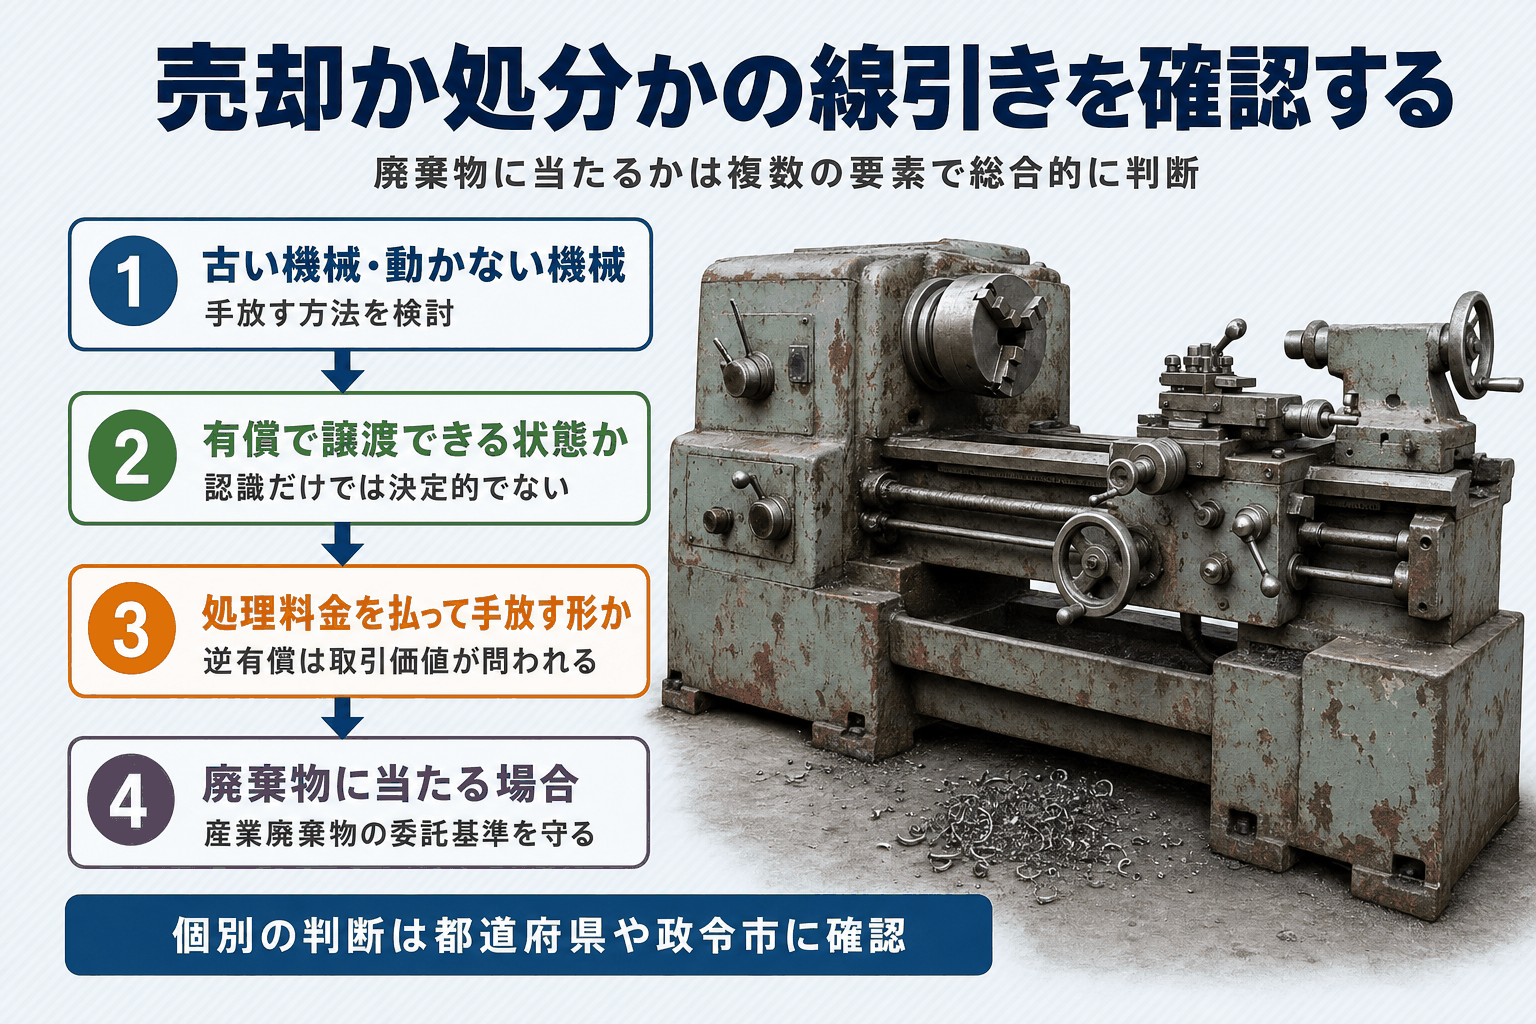
古い機械や動かない機械は、売れるものとして扱うのか、廃棄物として処分するのかで、守る法律が変わります。
廃棄物に当たるかは、取引価値を含む複数の要素で総合的に判断される
環境省の通知は、物の性状、排出の状況、通常の取扱い形態、取引価値の有無、占有者の意思などから総合的に判断するとしています。
占有者が有償で譲渡できると認識するだけでは、決定的な要素ではない点に注意してください。
取引価値は、名目を問わず処理料金に相当する金品の受領がないかなどで確認されます。処理料金を払って手放す場合(逆有償)は、この点が問われます。個別の判断は、都道府県や政令市に確認してください。
産業廃棄物として処分する場合は、委託基準を守る
機械が産業廃棄物に当たる場合、事業者は自らの責任で適正に処理しなければなりません。運搬や処分を他人に委託するときは、産業廃棄物収集運搬業者や処分業者などに委託し、政令で定める基準に従います。
機械が産業廃棄物のどの種類に当たるかは、個別に確認してください。
出典:環境省「行政処分の指針について(通知)」(環循規発第2104141号・令和3年4月14日)別添「(2) 廃棄物該当性の判断について」3〜5ページ
出典:e-Gov法令検索「廃棄物の処理及び清掃に関する法律」第3条第1項・第12条第5項・第6項
シェアリングファクトリーの企業間直接売買サービス
シェアリングファクトリーは、遊休機器を別の会社で活かす、企業間の物品直接売買サービスです
(2026年10月時点)。会員登録料・年会費・出品手数料は無料ですが、成約時には売買手数料がかかります。
出品は、会員登録のうえ出品画面から行います。出品価格が分からないときの相談先は、事務局です。
壊れた設備も出品できますが、全ての廃棄物と、補助金などで目的外の利用制限があるものは、利用規約で出品が禁止されています。
中古機械の売買でお困りの際は、シェアリングファクトリーへお気軽にお問い合わせください。
中古機械の買取についてよくある質問
Q1. 産業廃棄物の処分を委託するとき、マニフェストの交付は誰の義務ですか?
産業廃棄物を生ずる事業者に、管理票(マニフェスト)の交付義務があります。
運搬または処分を他人に委託するときが対象で、環境省令で定める場合は除外です。
Q2. 個人事業主が機械を売った場合の税金はどうなりますか?
土地・建物・株式等以外の資産を譲渡した所得は、譲渡所得として所得税の対象になります。
譲渡益から特別控除額(最高50万円)を引いた金額が、譲渡所得の金額です。所有期間が5年を超える長期譲渡所得は、総所得金額の計算でその2分の1を合計します。
使用可能期間が1年未満、または取得価額が10万円未満の減価償却資産(業務の性質上基本的に重要なものを除く)などの譲渡は、譲渡所得の対象外です。
Q3. 動力で動く機械を譲渡するときに守る決まりはありますか?
あります。労働安全衛生法第43条により、動力により駆動される機械等で、作動部分上の突起物や動力伝導部分・調速部分に厚生労働省令で定める防護のための措置が施されていないものは、譲渡や貸与、譲渡・貸与目的の展示ができません。
個別の機械が該当するかは、条文と厚生労働省令で確認してください。
Q4. 業務用エアコンや冷凍冷蔵機器を処分するときは別の手続きがありますか?
冷媒にフロン類が充塡されている業務用エアコンや冷凍冷蔵機器を廃棄する場合、管理者にはフロン類を第一種フロン類充塡回収業者へ引き渡す義務があります。
原材料や部品として利用する目的での譲渡も、廃棄等の扱いです。冷媒が充塡されていないと業者が確認した場合は、除かれます。
Q5. 補助金で取得した機械を社内で別の用途に使う場合も承認が必要ですか?
交付の目的に反する使用は、処分に含める定めです。
新事業進出・ものづくり商業サービス補助金は、処分制限期間内の処分に事前の事務局承認を求めています。
旧ものづくり・商業・サービス生産性向上促進補助金(第23次公募)も同様で、試作品の開発成果を活用する事業へ生産転用(設備に限る)する場合は、事前承認で納付義務が免除されます。
個別の扱いは、取得時の交付規程と事務局で確認してください。
出典:e-Gov法令検索「廃棄物の処理及び清掃に関する法律」第12条の3第1項(産業廃棄物管理票)
出典:国税庁「タックスアンサー No.1460 譲渡所得(土地、建物及び株式等以外の資産を譲渡したとき)」(概要・計算方法)
出典:e-Gov法令検索「労働安全衛生法」第43条(動力により駆動される機械等の譲渡制限等)
出典:e-Gov法令検索「フロン類の使用の合理化及び管理の適正化に関する法律」第2条第3項・第2条第8項第3号・第41条
出典:ものづくり補助金総合サイト「公募要領(第23次公募)」(PDF48ページ ただし書:生産への転用)
出典:中小企業基盤整備機構「新事業進出・ものづくり商業サービス補助金 公募要領(第1回・1.3版)」(PDF58ページ:処分の定義)
まとめ:売却先は契約の相手と条件で見比べ、補助金と税務は売る前に確認する
中古機械の売却先は、売買契約を結ぶ相手で整理でき、見積もりの前に確認項目を洗い出すと条件を見比べやすくなります。
条件は見積書や契約書に残し、補助金で取得した機械の売却と会計・処分は売る前に確認してください。
古物商許可は一律に必要なわけではなく、売る側か買い取る側か、機械の重量や固定の条件で変わります。まずは手元の機械の情報を整理し、確認項目を持って複数の売却先へ見積もりを依頼しましょう。
中古機械の売買をご検討の方は、お気軽にご相談ください。